환율 1,400원 시대의 생존법:"두려워 말고(Floating) 즐겨라"
IMF WEO Oct 2025 Special Focus
환율 1,400원 시대의 생존법:
“두려워 말고(Floating) 즐겨라”
IMF는 이번 보고서에서 한국과 같은 선진 신흥국에게 ‘환율 방어’보다는 ‘유연성’을 강조했습니다.
변동성은 위기가 아닌 ‘충격 흡수’의 과정입니다.
Key Message 1
Dilemma Trilemma
통화 정책 독립성 확보
Key Message 2
No Fear
환율 변동 공포(Fear of Floating) 극복
Key Message 3
Limited FXI
개입은 최소한으로
최근 원/달러 환율이 높은 수준을 유지하면서 “제2의 외환위기가 오는 것 아니냐”는 우려가 종종 들립니다. 하지만 IMF의 2025년 10월 보고서(Chapter 2)는 정반대의 분석을 내놓았습니다. **“한국과 같이 기초 체력(Fundamentals)이 튼튼한 나라는 환율 변동을 두려워할 필요가 없다”**는 것입니다.
1. 이번엔 달랐다: 신흥국의 회복력
과거 미국의 금리 인상은 신흥국에게 사형 선고나 다름없었습니다. 자본이 썰물처럼 빠져나가고(Capital Flight), 이를 막기 위해 울며 겨자 먹기로 금리를 올리다 경기가 망가지곤 했죠.
하지만 2022~2025년 사이클은 달랐습니다. IMF 분석에 따르면, 한국을 포함한 주요 신흥국들은 놀라운 회복력을 보였습니다. 그 비결은 무엇일까요?
IMF 분석: 회복력의 3가지 기둥
중앙은행의 독립성 (Central Bank Independence): 정부의 입김에 휘둘리지 않고, 인플레이션 억제를 위해 선제적으로 움직였습니다. 시장의 신뢰를 얻은 것이 주효했습니다.
기대 인플레이션 안착 (Anchored Expectations): 환율이 올라도(원화 가치 하락), 이것이 국내 물가 폭등으로 이어지지 않았습니다. (Pass-through 효과 감소)
외화 부채 축소 (Less Mismatch): 달러 빚보다 자국 통화 빚 비중을 늘려, 환율 급등 시 충격을 줄였습니다.
2. 데이터로 보는 환율과 성장
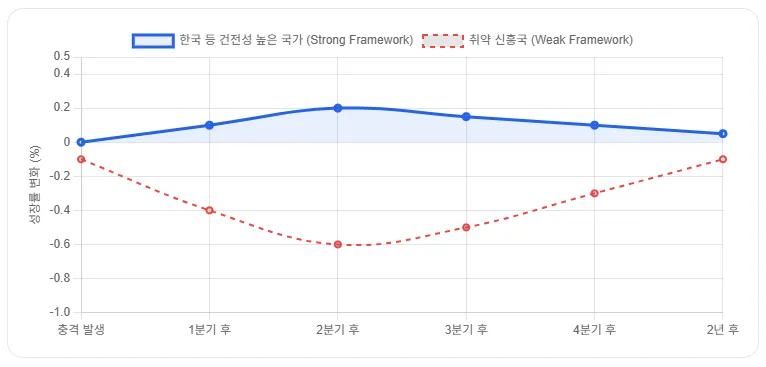
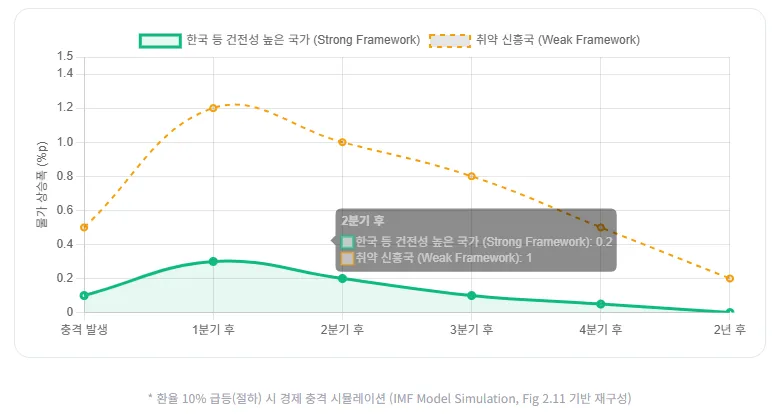
IMF 시뮬레이션 결과, 정책 프레임워크가 강한 나라(Strong Framework)는 환율이 10% 급등(가치 하락)해도 경제 성장률 타격이 거의 없었습니다. 오히려 수출 경쟁력이 살아나며 회복을 도왔습니다.
① GDP 성장률에 미치는 영향
환율 10% 절하 충격 시, 건전성 높은 국가는 성장률 방어가 가능합니다.
② 물가(인플레이션)에 미치는 영향
기대 인플레이션이 안착된 국가는 환율 상승이 물가 폭등으로 이어지지 않습니다.
- 환율 10% 급등(절하) 시 경제 충격 시뮬레이션 (IMF Model Simulation, Fig 2.11 기반 재구성)
3. 한국을 위한 제언: 개입보다는 유연성
“강한 정책 프레임워크를 가진 국가는 외환 시장 개입(FXI)의 이점이 미미하다. 오히려 환율 변동을 허용하는 것이 거시 경제 안정에 도움이 된다.”
- IMF WEO 2025, Chapter 2
IMF는 한국처럼 펀더멘털이 튼튼한 국가에게 **“개입을 자제하라”**고 조언합니다. 과거처럼 1,400원, 1,500원 같은 특정 레벨을 방어하기 위해 외환보유고를 쏟아붓는 것은 비효율적이라는 것입니다.
🚀 대응 전략: ‘충격 흡수 장치’로서의 환율
환율 상승은 ‘국가 부도의 신호’가 아니라, 대외 충격을 우리 경제가 흡수하고 있다는 ‘건강한 신호’로 받아들여야 합니다.
Policy Maker (정부)
환율 레벨 방어보다는 급격한 쏠림 현상(Herd behavior) 막는 미세 조정(Smoothing)에 집중.
Business (기업)
환율 변동성을 상수로 두고, 환헤지(Hedging) 전략 고도화 및 수출 가격 경쟁력 활용.
4. 수입 기업 필독: 고환율 시대의 가격 전략
환율 상승(원화 약세)은 원자재 및 완제품을 수입하는 기업에게는 원가 급등이라는 직접적인 타격을 줍니다. IMF가 말하는 ‘변동성 용인’ 시대에 수입 판매원은 어떤 생존 전략을 짜야 할까요?
유연한 가격 정책 (Dynamic Pricing)
고정 가격제를 고집하면 마진이 급격히 훼손됩니다. 환율 **‘밴드(Band)‘**를 설정하고(예: 1,350~1,400원), 이 구간을 벗어날 때 가격을 조정하거나 할인율을 축소하는 유연성이 필수적입니다.
제품 믹스 최적화 (Premiumization)
가격 저항이 큰 저가 제품보다는, 환율 전가가 비교적 용이한 프리미엄/고마진 제품군의 비중을 늘려 전체 이익률을 방어해야 합니다. 브랜드 가치를 높여 가격 인상의 명분을 만드십시오.
B2B: 환율 연동제 & 서차지 (Surcharge)
기업 간 거래(B2B)에서는 계약 시 ‘환율 서차지(Surcharge)’ 조항을 넣어, 기준 환율 초과분에 대해 추가 비용을 청구할 수 있는 안전장치를 마련하는 것이 글로벌 표준입니다.
적극적 헤지 (Active Hedging)
환율 하락에 베팅하지 마십시오. 선물환 거래를 통해 매입 원가를 확정짓는 것이 경영 안정성을 위해 필수적입니다. 불확실성을 비용으로 인식하고 관리해야 합니다.
5. 결론: 킹달러, 두려워 말라
2025년에도 미국 경제의 상대적 호조로 ‘강달러’ 현상은 지속될 수 있습니다. 하지만 IMF의 분석은 명확합니다. 한국은 이제 환율 변동을 감내할 수 있는 체력을 갖췄습니다.
환율 숫자에 일희일비하기보다는, 구조 개혁과 재정 건전성 확보라는 진짜 숙제에 집중해야 할 때입니다. 환율은 우리 경제가 세계와 호흡하는 과정에서 생기는 자연스러운 거친 숨소리일 뿐입니다.
TAGS: #IMF2025 #환율전망 #원달러환율 #수입기업전략 #가격정책
© 2025 Economic Insights. Analysis based on IMF World Economic Outlook (Oct 2025), Chapter 2.